一、報告摘要
2021年,我國互聯網安全服務行業招標采購市場繼續保持快速增長態勢。受《數據安全法》《個人信息保護法》等法律法規相繼實施、數字化轉型深入推進以及重大活動網絡安全保障需求拉動,各級政府部門、企事業單位對互聯網安全服務的采購意愿顯著增強。本報告基于公開招標采購數據,對2021年全國互聯網安全服務行業的招標規模、采購主體、服務類型、區域分布及中標企業等情況進行簡要分析,為行業參與者提供參考。
二、招標采購總體情況
1. 采購規模
據不完全統計,2021年全國互聯網安全服務相關招標采購項目數量超過1.2萬個,同比增長約30%;披露招標金額合計約380億元,同比增長約35%。其中,百萬元以上的大型項目占比約25%,千萬級項目數量較上年明顯增加,主要集中在政務、金融、電信、能源等關鍵信息基礎設施領域。
2. 采購主體分布
從采購主體看,政府機構(含事業單位)仍是最大采購方,采購金額占比約40%;其次為電信運營商(約20%)、金融行業(約15%)、能源與交通行業(合計約10%)、醫療教育行業(約8%),其余為制造業、互聯網企業等。政府部門采購重點圍繞政務云安全、數據安全治理、網絡安全監管平臺建設等。
3. 服務類型分布
互聯網安全服務采購內容日趨多元化。占比最高的為安全運營與托管服務(約25%),包括安全監測、應急響應、駐場運維等;其次為安全評估與咨詢服務(約20%),涵蓋等保測評、風險評估、合規咨詢;安全集成與解決方案(約18%);數據安全服務(約15%);云安全服務(約12%);其他(如攻防演練、安全培訓等)合計約10%。
三、區域分布與重點項目的分析
1、區域分布
從區域采購金額來看,華北、華東、華南地區位居前三,合計占比約65%。其中,北京因部委、央企總部集中,采購金額居全國首位;廣東、上海、浙江、江蘇等數字化程度高的省市緊隨其后。中西部地區增速較快,但基數仍較低、項目平均金額較小。
2. 重點采購方向
2021年,重點采購方向包括,第一為關鍵信息基礎設施安全保護,涉及能源、交通、水利、金融等領域的安全防護與監測預警項目;第二是數據安全,包括數據分類分級、數據流動監測、隱私計算等;第三為網絡安全實戰化,包括攻防演練、紅藍對抗、安全靶場等;還有SASE、零信任等新型安全架構在部分大型企業開始試點采購。
四、中標企業與競爭格局
1. 主要中標企業
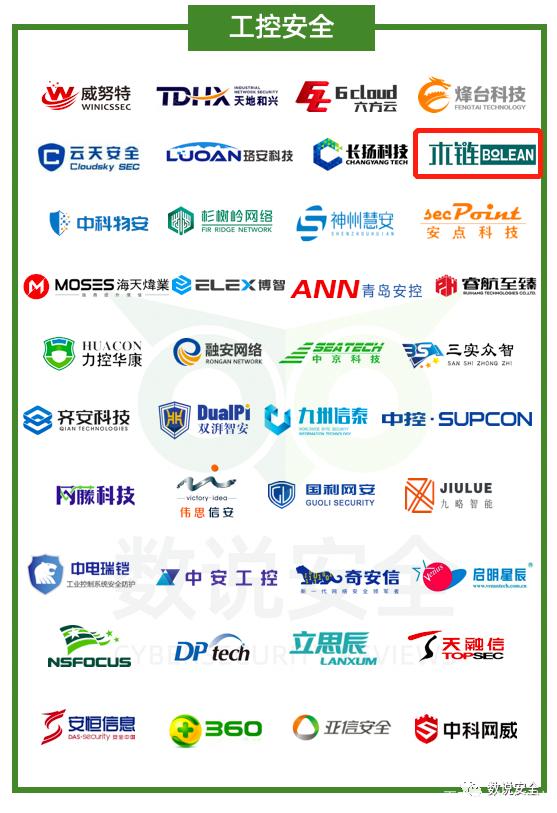
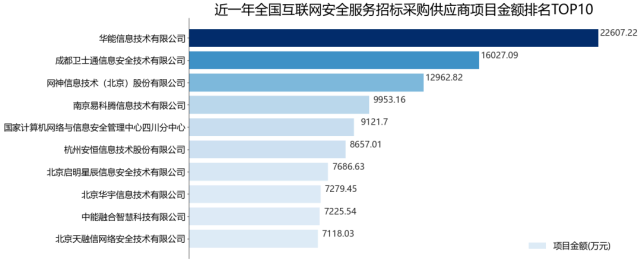
2021年互聯網安全服務市場中標企業呈現多元化格局。傳統安全廠商如奇安信、深信服、啟明星辰、綠盟科技、天融信等仍占據較大份額,尤其在大額項目中優勢明顯。互聯網云廠商(阿里云、騰訊云、華為云)憑借云安全與集成能力,在政務云、大型企業云安全項目中中標較多。區域型安全服務商、測評機構、咨詢公司也在細分領域獲得一定份額。
2. 競爭特點
市場競爭日趨激烈,價格戰在部分標準化服務(如等保測評)中較為明顯;而高端安全咨詢、攻防演練、數據安全治理等依賴性強的服務,則更看重技術實力與行業經驗。頭部企業通過構建全產品線和服務體系,強化整體解決方案能力;中小企業則向專精特新方向轉型,專注于某一細分賽道。
五、趨勢與展望與建議
2022年及未來幾年,互聯網安全服務招標采購將呈現以下趨勢,一是合規驅動持續強化,數據安全、個人保護相關采購占比將進一步提升;二是服務化趨勢明顯,安全即服務(SECaaS)模式被更多采購方接受;三是實戰化要求提高,攻防演練、持續威脅檢測等成為常態;四是云原生安全、零信任、AI賦能安全等新技術采購需求增加。
對安全服務商而言,應加強合規咨詢能力,深耕行業場景;02. 提升安全運營服務化、自動化水平;03. 關注云安全、數據安全等高速增長賽道。
對采購方而言,建議完善安全服務采購標準,從單純產品采購向服務效果導向轉變,并建立供應商績效考核機制。
六、
2021年全國互聯網安全服務行業招標采購活躍,市場規模穩步擴大,參與主體日益多元。在政策與需求雙重驅動下,行業將保持高景氣度,安全服務商需抓住機遇,提升綜合服務能力,以應對日益復雜的安全挑戰。